Domain buchform.de kaufen?
Wir ziehen mit dem Projekt
buchform.de um.
Sind Sie am Kauf der Domain
buchform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchform.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert, Taschenbuch von Marc Fischer, Diplomica VerlagDer Stationäre Buchhandel Im Wandel: Wie Das Internet Den Deutschen Buchmarkt Verändert, Taschenbuch Von Marc Fischer, Diplomica Verlag, Seitenanzahl: 13839,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
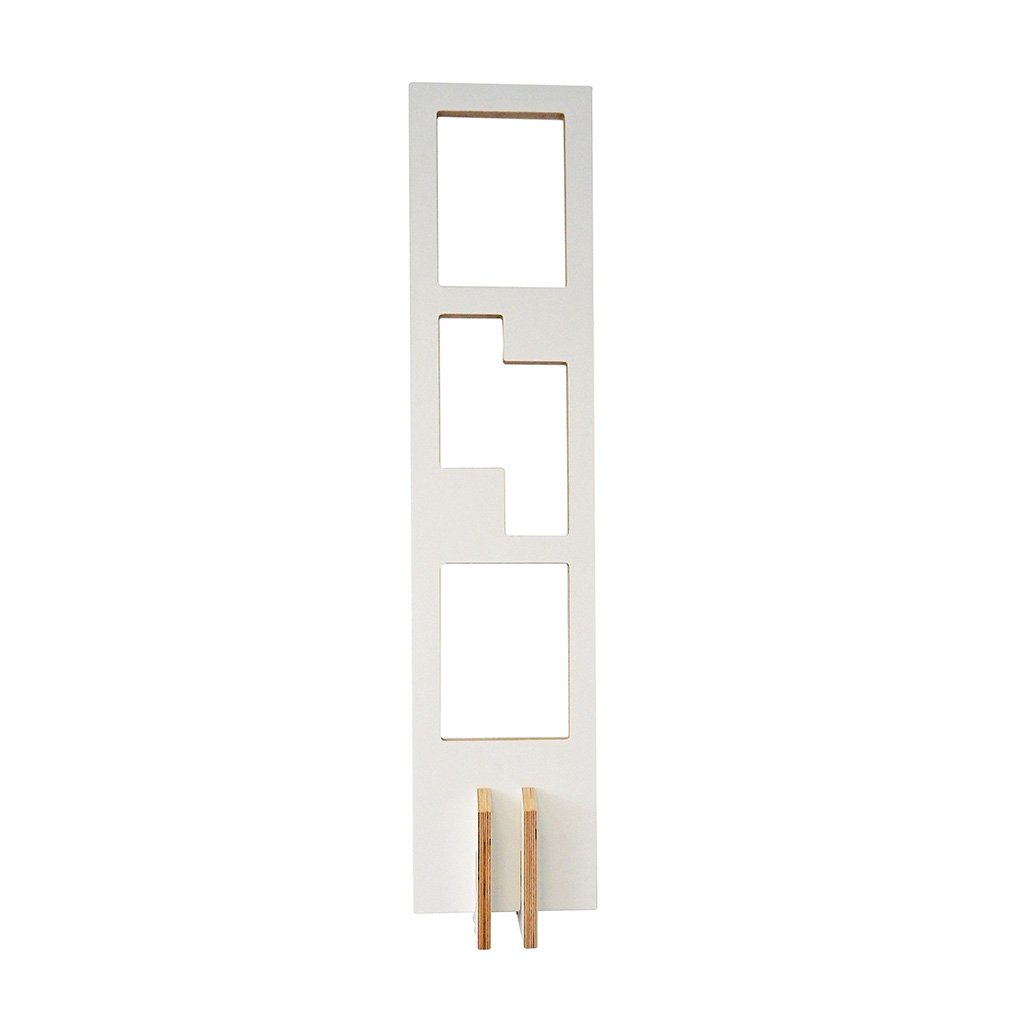
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert, Taschenbuch von Marc Fischer, Diplomica Verlag GmbH,Der Stationäre Buchhandel Im Wandel: Wie Das Internet Den Deutschen Buchmarkt Verändert, Taschenbuch Von Marc Fischer, Diplomica Verlag Gmbh, 978-3-8428-5820-6, Seitenanzahl: 13639,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **

Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
Wie hat der Online-Buchhandel das Leseverhalten und den Buchmarkt beeinflusst?
Der Online-Buchhandel hat das Leseverhalten durch die bequeme Möglichkeit des Buchkaufs von zu Hause aus und die große Auswahl an Büchern stark verändert. Durch die Konkurrenz zu traditionellen Buchhandlungen hat er auch dazu geführt, dass sich der Buchmarkt weiter diversifiziert hat. Außerdem ermöglicht der Online-Buchhandel auch Self-Publishing und somit eine Plattform für neue Autoren. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Die Auswirkungen der Buchpreisbindungsgesetze auf den Buchmarkt und die Lesekultur in Österreich und Deutschland, Taschenbuch von Anonymous, GRIN,Die Auswirkungen Der Buchpreisbindungsgesetze Auf Den Buchmarkt Und Die Lesekultur In Österreich Und Deutschland, Taschenbuch Von Anonymous, Grin, 978-3-389-04597-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert, Taschenbuch von Marc Fischer, Diplomica VerlagDer Stationäre Buchhandel Im Wandel: Wie Das Internet Den Deutschen Buchmarkt Verändert, Taschenbuch Von Marc Fischer, Diplomica Verlag, Seitenanzahl: 13839,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert, Taschenbuch von Marc Fischer, Diplomica Verlag GmbH,Der Stationäre Buchhandel Im Wandel: Wie Das Internet Den Deutschen Buchmarkt Verändert, Taschenbuch Von Marc Fischer, Diplomica Verlag Gmbh, 978-3-8428-5820-6, Seitenanzahl: 13639,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Socken Bücherwelt 36-41Tauche Ein In Deine Persönliche Bücherwelt – Jetzt Auch Auf Schritt Und Tritt: Die Socken „bücherwelt“ Verbinden Leseliebe Mit Stil. Mit Detailverliebtem Design Rund Ums Buch Und Angenehmem Tragegefühl Sind Sie Der Ideale Begleiter Für Gemütliche...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Tolino shine color kompaktes Lesevergnügen in FarbeNEU: 6 Zoll Farbdisplay mit 4.096 Farben / NEU: Hörbücher genießen / 15,24 cm (6 Zoll) / Wasserschutz für sorgenfreies Lesen am Pool oder Badewanne / Wochenlange Akkulaufzeit / smartLight: Anpassung der Beleuchtung a139,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Wie hat der Online-Buchhandel das Leseverhalten und den Buchmarkt beeinflusst?
Der Online-Buchhandel hat das Leseverhalten durch die bequeme Möglichkeit des Buchkaufs von zu Hause aus und die große Auswahl an Büchern stark verändert. Durch die Konkurrenz zu traditionellen Buchhandlungen hat er auch dazu geführt, dass sich der Buchmarkt weiter diversifiziert hat. Außerdem ermöglicht der Online-Buchhandel auch Self-Publishing und somit eine Plattform für neue Autoren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.