Domain buchform.de kaufen?
Wir ziehen mit dem Projekt
buchform.de um.
Sind Sie am Kauf der Domain
buchform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchform.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **


Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkungen der Buchpreisbindungsgesetze auf den Buchmarkt und die Lesekultur in Österreich und Deutschland, Taschenbuch von Anonymous, GRIN,Die Auswirkungen Der Buchpreisbindungsgesetze Auf Den Buchmarkt Und Die Lesekultur In Österreich Und Deutschland, Taschenbuch Von Anonymous, Grin, 978-3-389-04597-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Die Auswirkungen der Buchpreisbindungsgesetze auf den Buchmarkt und die Lesekultur in Österreich und Deutschland, Taschenbuch von Anonymous, GRIN,Die Auswirkungen Der Buchpreisbindungsgesetze Auf Den Buchmarkt Und Die Lesekultur In Österreich Und Deutschland, Taschenbuch Von Anonymous, Grin, 978-3-389-04597-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)Diplomica Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert (Deutsch, Softcover, Marc Fischer) (7298503)39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der stationäre Buchhandel im Wandel: Wie das Internet den deutschen Buchmarkt verändert, Taschenbuch von Marc Fischer, Diplomica VerlagDer Stationäre Buchhandel Im Wandel: Wie Das Internet Den Deutschen Buchmarkt Verändert, Taschenbuch Von Marc Fischer, Diplomica Verlag, Seitenanzahl: 13839,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
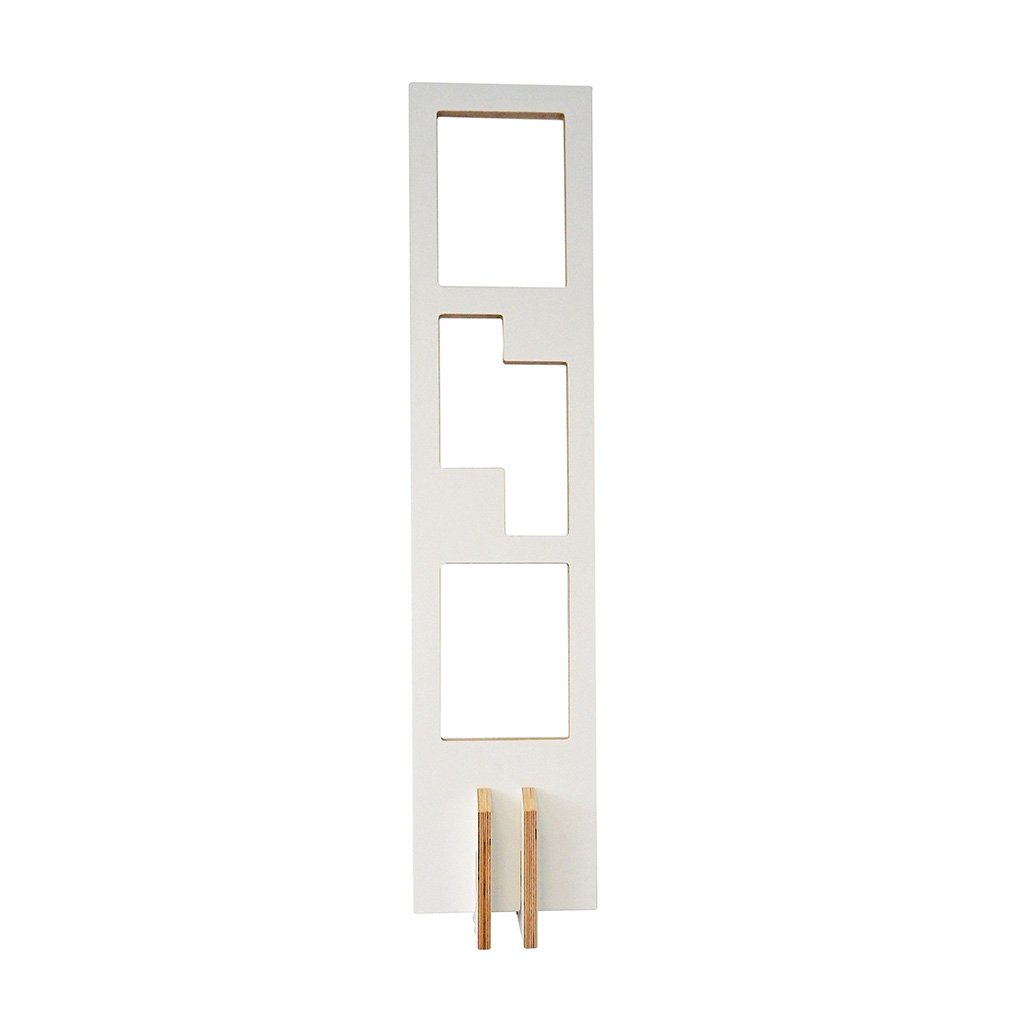
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.